I. La cuota más baja no siempre es la mejor opción
- Durante años, la recomendación más común al solicitar un crédito hipotecario era simple: elegir el plazo más largo posible para reducir la cuota mensual y aliviar el presupuesto familiar desde el primer mes. Hoy, cada vez más asesores financieros cuestionan esa lógica automática, recordando que un plazo más largo también significa pagar considerablemente más intereses acumulados durante toda la vida del crédito
II. Lo que realmente cambia entre un plazo corto y uno largo
Un crédito a diez años genera cuotas mensuales más altas, pero reduce de forma significativa el costo total pagado en intereses. Un crédito a veinte o veinticinco años, en cambio, ofrece cuotas más cómodas mes a mes, aunque el costo financiero acumulado puede llegar a duplicar el valor original del inmueble dependiendo de la tasa pactada
III. La capacidad de pago actual pesa más que la proyección futura
Elegir un plazo más corto solo tiene sentido si la cuota resultante es sostenible dentro del presupuesto actual, sin depender de aumentos de ingreso que todavía no son seguros. Comprometerse con una cuota ajustada al límite, esperando que la situación financiera mejore pronto, es una de las causas más comunes de dificultades de pago en los primeros años del crédito
IV. Una estrategia intermedia que pocos consideran
Solicitar un crédito a un plazo más largo, pero realizar abonos extraordinarios a capital cuando sea posible, combina lo mejor de ambos escenarios: cuotas iniciales manejables y la posibilidad real de reducir el plazo total y el costo en intereses a medida que la situación financiera lo permita
V. Simular distintos escenarios antes de firmar
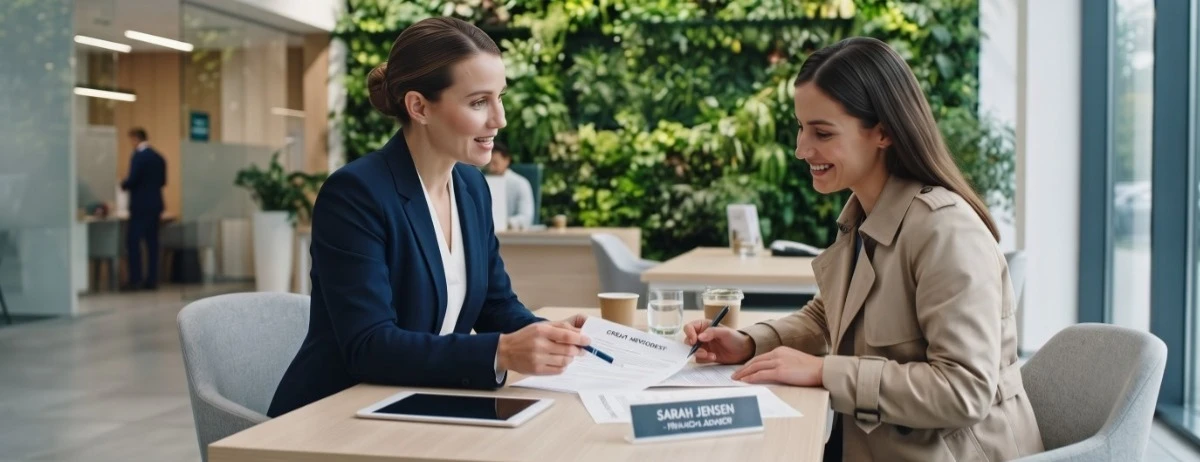
Antes de comprometerse con un plazo específico, comparar simulaciones con distintas combinaciones de plazo y tasa permite visualizar con claridad cuánto cambia el costo total del crédito bajo cada escenario. Esta comparación numérica, más que cualquier recomendación genérica, es la herramienta más confiable para tomar una decisión ajustada a la realidad financiera particular de cada familia. Esa proyección numérica suele ser mucho más persuasiva que cualquier consejo general sobre qué plazo elegir. Ese esfuerzo adicional, mínimo comparado con el monto total del crédito, vale la pena en la mayoría de los casos
¿Se ha calculado realmente cuánto cambia el costo total del crédito entre un plazo corto y uno largo?
Coomeva ofrece a sus afiliados simuladores de crédito hipotecario, asesoría financiera personalizada y acompañamiento durante todo el proceso, para que esa decisión se tome con información completa y no solo pensando en la cuota mensual inicial