Seleccionar un hogar constituye una de las decisiones económicas más significativas para un individuo o familia.
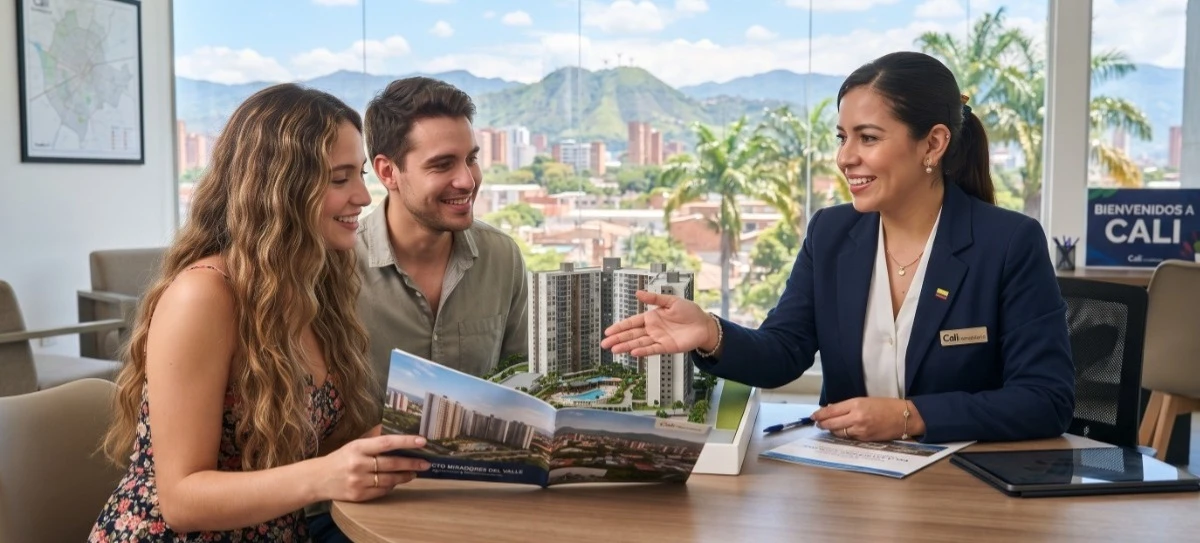
Aparte del costo de la propiedad, hay gastos vinculados a la entrada, financiamiento, servicios, mantenimiento, impuestos y otras responsabilidades que se deben tener en cuenta. Debido a esto, evaluar no solo los ingresos presentes, sino también su posible evolución futura, facilita una elección más consciente y ayuda a prevenir que la adquisición resulte en una carga económica difícil de manejar.
Es recomendable conocer la situación financiera actual antes de seleccionar una vivienda.
Analizar los ingresos mensuales, los gastos regulares y las deudas actuales ayuda a establecer cuánto dinero se puede asignar de manera razonable al pago de una vivienda. No obstante, esta imagen del ahora no basta cuando se asume un compromiso que puede durar varios años. Por esta razón...
Es fundamental hacer una estimación de los ingresos venideros.
No consiste en estimar con precisión la cantidad de dinero que se percibirá, sino en evaluar diversas posibilidades. Un individuo puede analizar qué pasaría si sus ingresos permanecen constantes, crecen poco a poco o disminuyen a lo largo de un tiempo. Esta visión ayuda a entender cuán lista estaría para seguir cubriendo los costos de la vivienda frente a eventuales modificaciones.
- Asimismo, se deben tener en cuenta los costos que vienen con la adquisición. Una vivienda no solo refleja el valor de la cuota del préstamo o del pago mensual. Los servicios públicos, la gestión cuando es necesario, las reparaciones, el mantenimiento, los impuestos, el transporte y las adecuaciones pueden elevar el presupuesto requerido para habitar en la propiedad. Incorporar estos gastos en la planificación permite lograr una perspectiva más precisa de lo que implicará sostener la vivienda.
Un aspecto significativo es no tomar una decisión únicamente en función del monto máximo que una institución financiera está dispuesta a otorgar. Que haya la opción de acceder a un crédito específico no implica que sea beneficioso aceptarlo. La elección debería tomar en cuenta la verdadera capacidad del hogar para hacer frente a las cuotas y mantener recursos adecuados para satisfacer otras necesidades y metas.
La proyección puede contribuir a identificar qué clase de vivienda es más adecuada. Una persona que anticipa modificaciones en sus ingresos puede optar por una opción que posibilite conservar un margen financiero tras cumplir con sus responsabilidades. Contar con ese margen permite gestionar imprevistos, seguir ahorrando y hacer frente a momentos de ingresos más bajos sin poner en riesgo la estabilidad del hogar.
Igualmente, antes de realizar una compra, se sugiere tener un fondo de emergencia.
Tener ahorros para enfrentar eventualidades puede ser crucial al comprar una casa, ya que pueden surgir gastos de reparación o mantenimiento inesperados. Te invito a conocer los programas de vivienda de la Cooperativa Coomeva.