1) ¿Qué gana realmente quien paga todo con tarjeta?
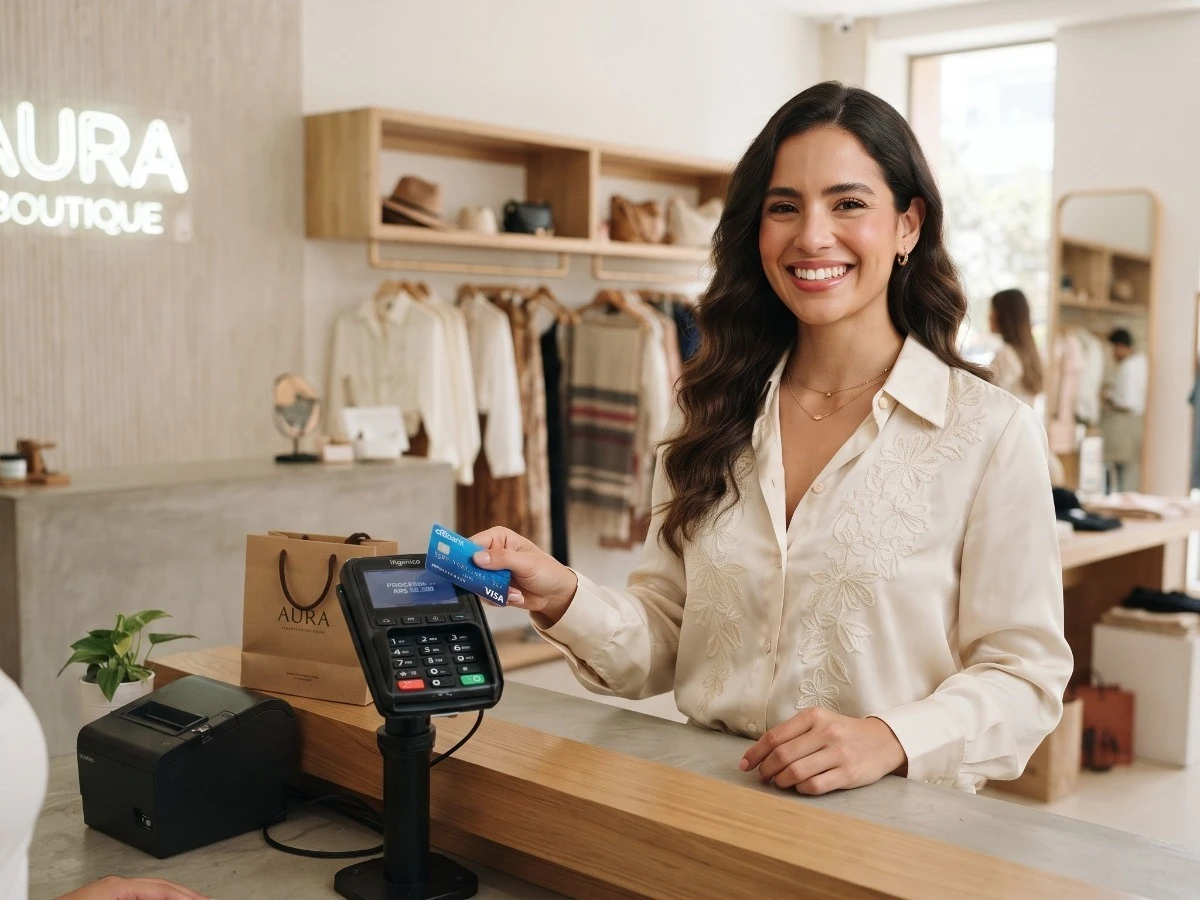
Usar la tarjeta de crédito para cada compra, desde el mercado semanal hasta la gasolina, ofrece comodidad, trazabilidad de gastos y en algunos casos beneficios adicionales como acumulación de puntos o millas. Sin embargo, esa comodidad solo representa una ventaja real cuando el saldo se paga completamente cada mes, sin generar intereses sobre el monto utilizado.
2) ¿Qué pasa cuando el pago mínimo se convierte en costumbre?
Pagar solo el mínimo exigido cada mes, en lugar del saldo completo, genera un costo de financiamiento que se acumula silenciosamente mes tras mes. Lo que parecía una compra cómoda termina costando considerablemente más de su precio original, y la deuda puede extenderse durante mucho más tiempo del que inicialmente se imaginó al momento de realizar la compra.
3) ¿Cómo saber si se está usando la tarjeta con criterio?
Una señal clara de uso saludable es que el saldo de la tarjeta se cancele en su totalidad cada mes, sin excepción. Si esto no sucede de forma consistente, o si el límite disponible se utiliza casi por completo cada periodo, probablemente sea momento de replantear cuántas compras realmente necesitan pasar por este medio de pago.
4) ¿Existen alternativas para aprovechar los beneficios sin el riesgo?
Reservar la tarjeta de crédito para compras planificadas y de mayor valor, mientras se usa efectivo o débito para gastos cotidianos menores, permite disfrutar de los beneficios del crédito sin caer en el hábito de financiar cada pequeña compra diaria. Esta combinación reduce el riesgo de acumular saldos que luego resultan difíciles de cubrir por completo.
5) ¿Qué papel juega la fecha de corte en todo esto?
Conocer con precisión la fecha de corte y la fecha límite de pago de la tarjeta permite aprovechar al máximo el periodo sin intereses que ofrecen la mayoría de las entidades. Programar los pagos justo después del corte, en lugar de esperar hasta el último día disponible, reduce el riesgo de olvidos y evita cargos por mora que resultan completamente evitables con una simple organización del calendario financiero. Ese simple ajuste de calendario, sin cambiar ningún hábito de consumo, puede representar un ahorro considerable a lo largo del año.
Usada con disciplina, la tarjeta de crédito puede ser una herramienta útil; usada sin control, se convierte en una fuente silenciosa de deuda.
Coomeva ofrece a sus afiliados asesoría financiera personalizada y productos de crédito con condiciones claras, ayudando a construir un uso responsable de estas herramientas cotidianas.